EXPLORACIÓN y EXPLOTACIÓN
EXCLUSIVO | Ushuaia Walter Vuoto realizó con su equipo Técnico y Económico el estudio que pone precio al saqueo petrolero en Malvinas, Un negocio potencial de USD 179.000 millones.

El análisis económico elaborado en el ámbito de la Municipalidad de Ushuaia dimensiona el valor potencial de los recursos hidrocarburíferos de la Cuenca Norte de Malvinas. La cifra surge de combinar el desarrollo de Sea Lion con los recursos prospectivos de PL001. La investigación adquiere nueva dimensión después de que la Justicia Federal de Río Grande ordenara suspender el avance del proyecto. Mientras tanto, el Gobierno nacional abrió procedimientos contra 60 personas y empresas y presentó una denuncia penal contra cinco compañías vinculadas al desarrollo.
Por bdp
Hay una cifra que permite comprender por qué la disputa por las Islas Malvinas ya no puede analizarse solamente como un conflicto diplomático. USD 179.000 millones.
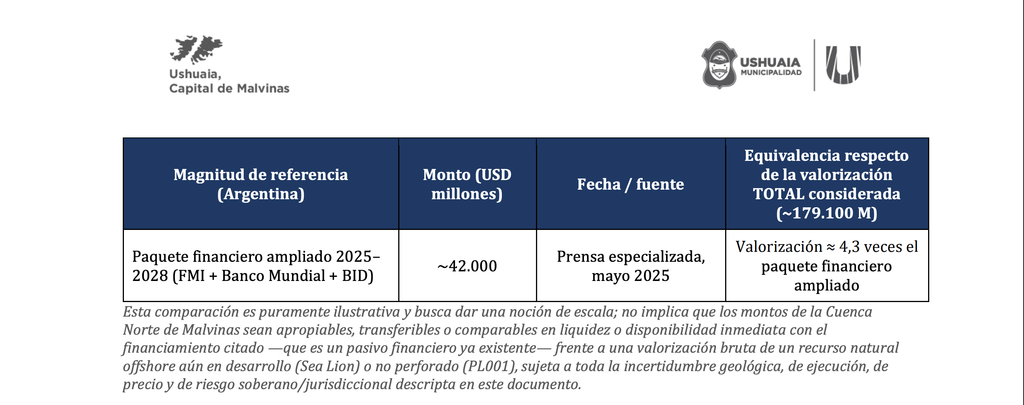
Es la valorización bruta que surge del estudio económico elaborado por la Municipalidad de Ushuaia sobre el potencial hidrocarburífero de la Cuenca Norte de Malvinas, tomando como referencia un precio de USD 97 por barril y sumando los recursos asociados al desarrollo Sea Lion y el potencial prospectivo de la licencia PL001.
No se trata de dinero que hoy exista en una cuenta ni de reservas probadas por ese monto. Es una estimación de valor bruto del recurso hidrocarburífero, construida a partir de volúmenes geológicos y recuperables de distinta categoría. Esa distinción es fundamental.
El resumen ejecutivo destaca: Las áreas bajo licenciamiento hidrocarburífero del gobierno ilegítimo de las Islas Malvinas (Falkland Islands Government, FIG) se concentran en dos cuencas sedimentarias: la Cuenca Norte de Malvinas (North Falkland Basin, NFB), donde se ubica el proyecto Sea Lion —el único con decisión final de inversión (FID) tomada y en desarrollo activo—, y la Cuenca Sur de Malvinas (South Falkland Basin, SFB), de exploración mucho más incipiente y sin desarrollos sancionados a la fecha.
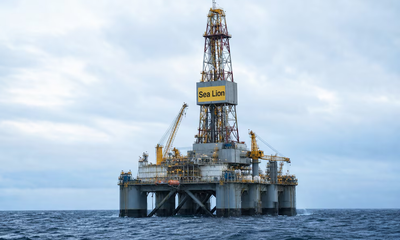
El proyecto Sea Lion, operado por la firma israelí Navitas Petroleum (65%) en sociedad con la británica Rockhopper Exploration (35%), alcanzó FID en diciembre de 2025 tras quince años desde el descubrimiento original (2010). La Fase 1 apunta a recuperar 170 millones de barriles con un pico de producción de 50.000 bbl/d, primer petróleo previsto para 2028 y una vida de proyecto de más de 30 años. Los recursos recuperables certificados del campo (2P+2C) se elevaron a 917 millones de barriles según el informe
NSAI más reciente, sobre un total de petróleo in situ estimado en hasta 1.700 millones de barriles.
Cuadro resumen — Cuenca Norte de Malvinas: áreas, operador, reservas y valorización indicativa. El siguiente cuadro sintetiza las áreas de la Cuenca Norte de Malvinas, sus operadores, las reservas o recursos estimados en cada una, y una valorización bruta indicativa calculada a partir del precio spot actual del Brent (~USD 97/bbl, cierre del 6 de septiembre de 2026) y de la estimación de punto de equilibrio (breakeven) más reciente disponible para el proyecto (~USD 24/bbl, Rockhopper, informe de marzo de 2025, aplicable en rigor a la Fase 1 de Sea Lion). Para PL001 —que no cuenta con desarrollo sancionado, pozo exploratorio ni breakeven propio— se agrega una estimación de utilidad construida con las herramientas de riesgo estándar de la industria de exploración (ver metodología debajo del cuadro), a falta de una cifra oficial de la operadora.
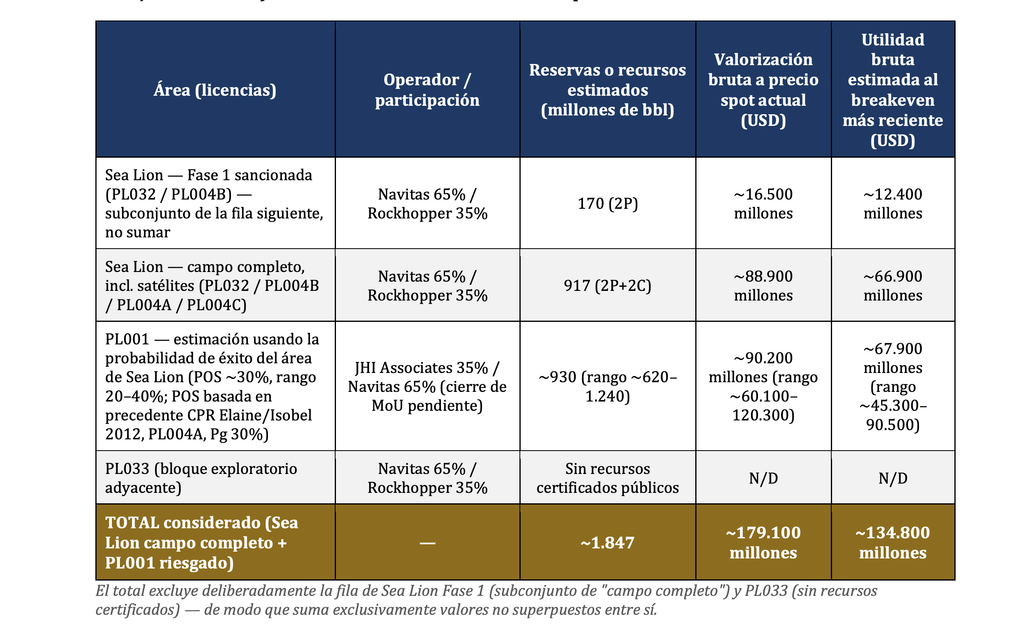
La licencia adyacente PL001 —no operada por el consorcio de Sea Lion sino en proceso de incorporación parcial por parte de Navitas mediante un MoU con JHI Associates— contiene recursos prospectivos (no certificados como reservas) de 3.100 millones de barriles, lo que indica que la cuenca en su conjunto podría multiplicar varias veces el tamaño de Sea Lion si esos prospectos resultan exitosos en la exploración. En términos de rentabilidad, la estimación más reciente de Rockhopper sitúa el punto de equilibrio (breakeven) de la Fase 1 en torno a USD 24 por barril, con un NPV10 conjunto del joint venture superior a USD 4.000 millones a un precio de Brent de USD 77/bbl (post regalías, pre impuestos). El financiamiento total requerido hasta la finalización del proyecto asciende a USD 2.100 millones.
El régimen fiscal aplicado por el FIG a esta actividad —una regalía del 9% sobre el valor de mercado del petróleo extraído y un impuesto a las ganancias corporativas del 26% sin banda reducida para actividad petrolera— es sustancialmente más liviano que el esquema tributario combinado de regalías provinciales y Ganancias en Argentina, y se proyecta que en el pico de producción genere del orden de £181 millones anuales en impuesto a las ganancias y £99 millones anuales en regalías para las arcas del gobierno de ocupación de las islas.
Todo este desarrollo se produce en un contexto de tensión diplomática que se agudizó el 3 de septiembre de 2026, cuando el gobierno argentino anunció nuevas medidas dirigidas a las empresas que participan de la actividad hidrocarburífera en el área, lo que ya derivó en el retiro voluntario de al menos tres compañías de servicios petroleros del proyecto Sea Lion.
Pero aun con esa cautela, la magnitud económica del recurso explica por qué la explotación petrolera se convirtió en uno de los principales frentes del conflicto de soberanía en el Atlántico Sur.
Y la discusión acaba de ingresar en una nueva etapa. El 16 de septiembre, la jueza federal de Río Grande, Mariel Borruto, ordenó a Rockhopper Exploration y Navitas Petroleum Development & Production Limited abstenerse de iniciar, continuar o ejecutar el proyecto Sea Lion, en el marco de una acción preventiva por posible daño ambiental y soberano.
La extracción, por lo tanto, todavía no comenzó.
Pero el proyecto tampoco está en una etapa meramente exploratoria: las compañías adoptaron la decisión final de inversión, cerraron su financiación y avanzaron hacia la etapa de desarrollo.
Lea también:
El número que cambia la dimensión del conflicto
El estudio presentado desde Ushuaia propone una lectura económica del conflicto que permite traducir el petróleo de Malvinas a una magnitud concreta.
El cálculo utilizado como base del informe es:
| Recurso | Volumen utilizado | Precio de referencia | Valor bruto |
|---|---|---|---|
| Sea Lion | ~917 millones de barriles | USD 97/barril | ~USD 88.900 millones |
| PL001 – recursos prospectivos | ~930 millones de barriles | USD 97/barril | ~USD 90.200 millones |
| Total | ~1.847 millones de barriles | ~USD 179.100 millones |
El dato central es que no todas esas cantidades tienen el mismo grado de certeza geológica.
Sea Lion posee recursos y reservas certificadas en distintas categorías, mientras que los volúmenes asociados a PL001 son prospectivos y requieren perforación para comprobarse.
De hecho, JHI Associates —titular de PL001— informa públicamente que su área tiene más de 3.100 millones de barriles de recursos prospectivos recuperables estimados, además de un potencial upside superior a 10.000 millones de barriles. La propia empresa presenta esos valores como oportunidades exploratorias, no como reservas desarrolladas.
Por eso, el número de USD 179.000 millones debe leerse como una valorización potencial del recurso, no como una reserva económica garantizada.
Y justamente allí reside la importancia del estudio.
Sea Lion ya no es una hipótesis petrolera
El proyecto Sea Lion dejó atrás hace tiempo la etapa de una simple expectativa geológica.
El 10 de diciembre de 2025, Navitas y Rockhopper anunciaron la Decisión Final de Inversión —FID— para la primera fase del desarrollo. Rockhopper informó que la fase inicial contempla un presupuesto total de aproximadamente USD 2.100 millones, mientras que el financiamiento quedó estructurado con deuda y aportes de capital.
Navitas posee el 65% del proyecto y Rockhopper el 35%. La compañía israelí, además, es la operadora.
La información corporativa de Navitas ubica Sea Lion aproximadamente 220 kilómetros al norte de las Islas Malvinas y señala que el desarrollo inicial contempla 11 pozos submarinos conectados a una unidad FPSO reutilizada. La empresa mantiene como objetivo el primer petróleo para marzo de 2028.
Rockhopper, por su parte, informó que la primera fase apunta a aproximadamente 170 millones de barriles recuperables, con una producción máxima cercana a 50.000 barriles diarios.
Es decir:
no se está hablando de una prospección abstracta. Existe un proyecto de desarrollo financiado, aprobado por las autoridades de las islas y con cronograma operativo.
Pero hay que separar petróleo descubierto de petróleo que todavía debe demostrarse
Aquí aparece una de las cuestiones más importantes del análisis económico.
El informe de Ushuaia presenta conjuntamente Sea Lion y PL001 para dimensionar el potencial de la Cuenca Norte.
Pero técnicamente no pueden tratarse como equivalentes.
Rockhopper informó en abril de 2026 que una actualización independiente de Netherland, Sewell & Associates reclasificó determinados volúmenes de Sea Lion como reservas luego de la FID.
Para las fases 1 y 2 del área norte de desarrollo, el informe independiente consignó:
- 313,8 millones de barriles de reservas 2P;
- 408,2 millones de barriles 3P;
- 230,7 millones de barriles 1P.
El mismo documento mantiene recursos contingentes y otras categorías para el resto del campo.
Por eso, 917 millones de barriles no deben ser presentados sin más como “917 millones de barriles de reservas 2P”.
Ese volumen corresponde a una categoría de recursos de campo completo reportada previamente por NSAI y utilizada por las compañías para dimensionar el potencial total de Sea Lion. Rockhopper informó en diciembre de 2025 917 millones de barriles de recursos 2C de campo completo, mientras que una parte menor estaba clasificada como “Development Pending”.
La diferencia no es semántica.
Es la diferencia entre:
lo que existe geológicamente, lo que puede recuperarse técnicamente y lo que ya está suficientemente definido y desarrollado como reserva.
PL001: la otra caja fuerte del subsuelo
Si Sea Lion es el proyecto que ya consiguió financiación y FID, PL001 es la gran apuesta exploratoria de la misma cuenca.
La licencia está ubicada junto a Sea Lion.
JHI Associates sostiene que su concesión tiene aproximadamente 1.126 km² y que su interpretación sísmica identificó más de 50 prospectos. La compañía habla de aproximadamente 3.100 millones de barriles de recursos prospectivos recuperables estimados, además de un potencial superior a 10.000 millones de barriles.
Pero aquí debe hacerse una advertencia fundamental: esos barriles todavía no son reservas.
La exploración puede confirmar, reducir o modificar sustancialmente esas estimaciones.
Por eso, los aproximadamente 930 millones de barriles utilizados por el estudio municipal para construir el escenario de USD 179.000 millones representan una hipótesis económica basada en recursos prospectivos, no riqueza petrolera certificada.
El negocio también está en el régimen fiscal
La investigación adquiere otra dimensión cuando se observa cuánto recaudaría la administración de las islas.
El régimen fiscal vigente establece:
- 9% de regalía sobre la producción;
- 26% de impuesto corporativo sobre las ganancias ajustadas;
- sin signature bonus;
- sin contratos de producción compartida;
- sin back-in rights.
Deloitte también describe la estructura fiscal con una regalía petrolera del 9%, impuesto corporativo del 26% y una tasa de retención sobre dividendos de 0%.
El atractivo económico no es una interpretación argentina: la propia administración de las islas promociona el régimen como un sistema destinado a estimular la exploración y producción.
Y los números proyectados son enormes para una economía del tamaño de las islas.
Un análisis económico asociado al proyecto Sea Lion estima que las fases 1 y 2 podrían aportar alrededor de USD 4.869 millones acumulados en impuestos y regalías a la administración de las islas.
Ese dinero no es comparable con el valor bruto del petróleo.
Es una porción del valor económico que quedaría en la administración local mediante el régimen fiscal.
El resto se distribuye entre costos, financiación y rentabilidad de las compañías.

Un petróleo que podría transformar la economía de las islas
El propio estudio económico encargado para Sea Lion proyecta que el proyecto tendrá un impacto significativo sobre el Producto Bruto de las islas.
Según el informe técnico de impacto económico elaborado para el proyecto, los mayores niveles de producción se proyectan entre 2031 y 2036, con un promedio de alrededor de 18,81 millones de barriles anuales, y un máximo estimado de 19,31 millones de barriles en 2033.
Desde 2037 la producción comenzaría a declinar.
Esto permite comprender el problema desde otra perspectiva:
el petróleo no solamente representa barriles.
Representa infraestructura.
Empleo.
Servicios.
Impuestos.
Regalías.
Financiamiento.
Capacidad fiscal.
Y eventualmente un fondo soberano para las islas.
Por eso el conflicto sobre Sea Lion es también una disputa por el futuro económico de las Malvinas.
Y ahora apareció la Justicia Federal de Río Grande
La dimensión jurídica del conflicto cambió nuevamente el 16 de septiembre.
La jueza federal de Río Grande, Mariel Borruto, hizo lugar parcialmente a una medida cautelar presentada por la Asociación de Abogados y Abogadas Ambientalistas y el CECIM.
La orden dispone que Rockhopper y Navitas se abstengan de iniciar, continuar o ejecutar Sea Lion.
El planteo combina dos dimensiones:
daño ambiental y soberanía.
Y existe una razón geográfica que vuelve especialmente relevante la intervención judicial desde Tierra del Fuego:
Sea Lion se encuentra aproximadamente a 220 kilómetros al norte de las islas, en la zona que la Argentina considera parte de su plataforma continental.
Ushuaia se mete en la causa
La Municipalidad de Ushuaia había recibido a representantes del CECIM y de la Asociación Civil de Abogados, Abogadas y Profesionales Ambientalistas a comienzos de septiembre, cuando se presentó la acción preventiva.
Posteriormente, el municipio anunció que se incorporaría como querellante en la causa que tramita ante el Juzgado Federal de Río Grande.
Esto resulta especialmente significativo porque el estudio económico municipal permite agregar una dimensión que muchas veces queda ausente de los expedientes sobre soberanía:
¿Cuánto vale aquello que está en disputa?
La respuesta aproximada del trabajo es:
USD 179.000 millones.