INVERSIONES y NEGOCIOS
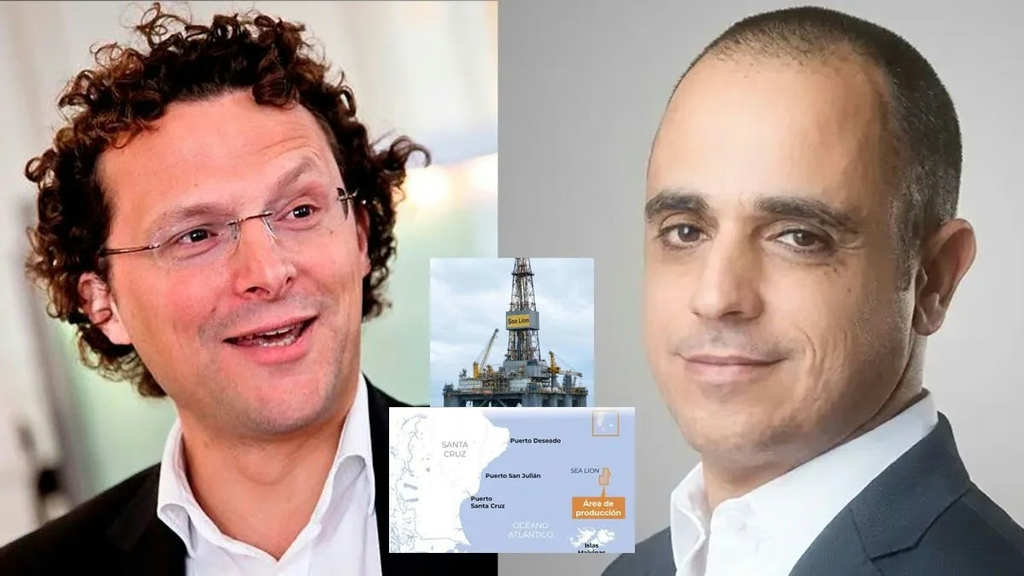
Explotación petrolera en Malvinas: La peligrosa apuesta de Sam Moody y Rockhopper Exploration entre la fiebre especulativa y la denuncia argentina por saqueo.

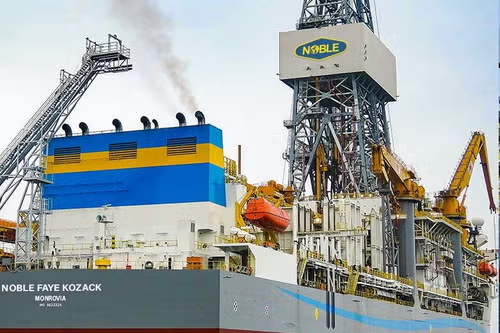
El Discurso Corporativo frente a la Grieta Geopolítica: La Narrativa de Rockhopper y la Sombra de la Ilegalidad. (Documento completo)
La publicación de los resultados del primer semestre de 2026 por parte de Rockhopper Exploration plc (AIM: RKH) pretende proyectar la imagen de una empresa en su momento cumbre, impulsada por la aprobación de esquemas de financiamiento y la consolidación de planes operativos en la cuenca de las Islas Malvinas (North Falkland Basin – NFB).
Sin embargo, una lectura minuciosa y desprovista del sesgo de los comunicados de prensa revela que la retórica triunfalista de la gerencia busca enmascarar un escenario cruzado por tensiones soberanas insoslayables y pasivos estructurales. En el mercado de capitales de Londres (AIM), las valoraciones hidrocarburíferas suelen ignorar la geografía política hasta que los reclamos jurisdiccionales interfieren directamente con la logística, el crédito o la viabilidad legal de las operaciones.
En este contexto, analizar de forma crítica los avances anunciados por Rockhopper no es una mera revisión contable, sino un ejercicio necesario de evaluación de riesgo soberano frente a un proyecto desarrollado en territorio objeto de una disputa de soberanía de intensidad creciente.
El presidente ejecutivo de la petrolera, Sam Moody, ha calificado este periodo como un «hito» para la compañía, destacando que el proyecto de desarrollo del área norte (Northern Development Area Phase 1 – NDA 1) se encuentra totalmente financiado y con la meta de extraer el «primer petróleo» en el primer trimestre de 2028. No obstante, esta narrativa corporativa colisiona frontalmente con las denuncias de la República Argentina, cuyo Gobierno ha intensificado sus advertencias y acciones legales contra empresas e individuos vinculados a la exploración y extracción no autorizada de recursos hidrocarburíferos en la plataforma continental del archipiélago.
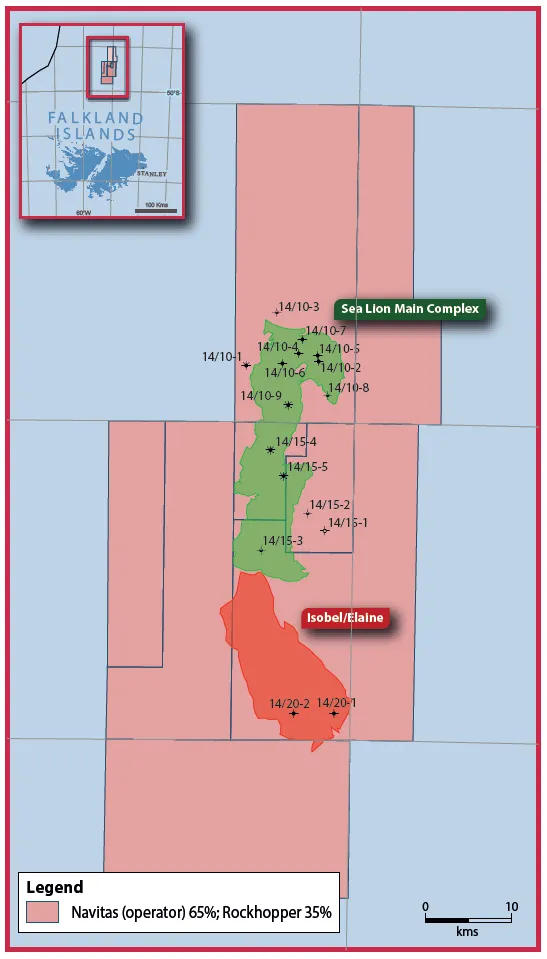
Mientras Moody presenta el proyecto Sea Lion como una operación comercial estándar respaldada por el gobierno colonial local (Falkland Islands Government – FIG) y el Reino Unido, omitiendo deliberadamente las implicaciones del reclamo soberano, la alianza con la compañía israelí Navitas Petroleum LP opera bajo licencias cuyo reconocimiento internacional es inexistente fuera del ámbito británico, lo que expone a los involucrados a severas sanciones administrativas, judiciales e inestabilidad operativa.
Las posturas encontradas entre el discurso corporativo de Rockhopper y la realidad jurídica y política del conflicto de soberanía se articulan en los siguientes puntos:
- Legalidad del FIG y apoyo británico: Rockhopper y el operador Navitas Petroleum afirman operar bajo licencias petroleras legítimamente otorgadas por el Gobierno de las Islas Malvinas (FIG) —definido por el Reino Unido como un Territorio Británico de Ultramar autosuficiente—, contando con el respaldo explícito del Gobierno británico para extender las licencias de producción por cinco años adicionales (con opción a dos más), bajo la premisa de proteger el derecho de los isleños a desarrollar sus recursos naturales.
- Ilegalidad de la extracción y saqueo: La postura de la República Argentina califica de ilegítimas y carentes de justificación legal a todas las actividades hidrocarburíferas autorizadas por el FIG. Desde la perspectiva soberana argentina, la exploración y eventual explotación del campo Sea Lion constituye una sustracción ilegal de recursos naturales sobre la plataforma continental nacional, lo que desencadena acciones legales, advertencias y penalizaciones contra cualquier corporación que participe en la cadena logística, aseguradora o de financiamiento del proyecto.
Esta profunda vulnerabilidad política del proyecto Sea Lion no es un factor aislado, sino el reflejo externo de una fragilidad interna que se manifiesta con igual crudeza en la arquitectura financiera de la compañía.
La Ilusión de las Cifras: Reservas, Valor Presente Neto (NPV) y la Realidad Financiera de una Empresa Pre-Ingresos
Existe una brecha abismal entre las cifras multimillonarias que exhibe Rockhopper en los informes técnicos de reservas y la realidad material de sus estados financieros. Como empresa pre-ingresos (pre-revenue), la compañía no ha comercializado a la fecha un solo barril de petróleo y carece de flujos de caja operativos propios, acumulando pérdidas contables periodo tras periodo. El entusiasmo que se transmite a los inversores del mercado AIM descansa sobre proyecciones hipotéticas de flujos descontados a futuro, calculadas a partir de modelos teóricos que asumen condiciones de mercado y operativas idílicas durante las próximas décadas.
Lo cierto es que las caídas en las diferentes bolsas en las que operan las petroleras es Rockhopper: -17,9% Navitas: -11,5%
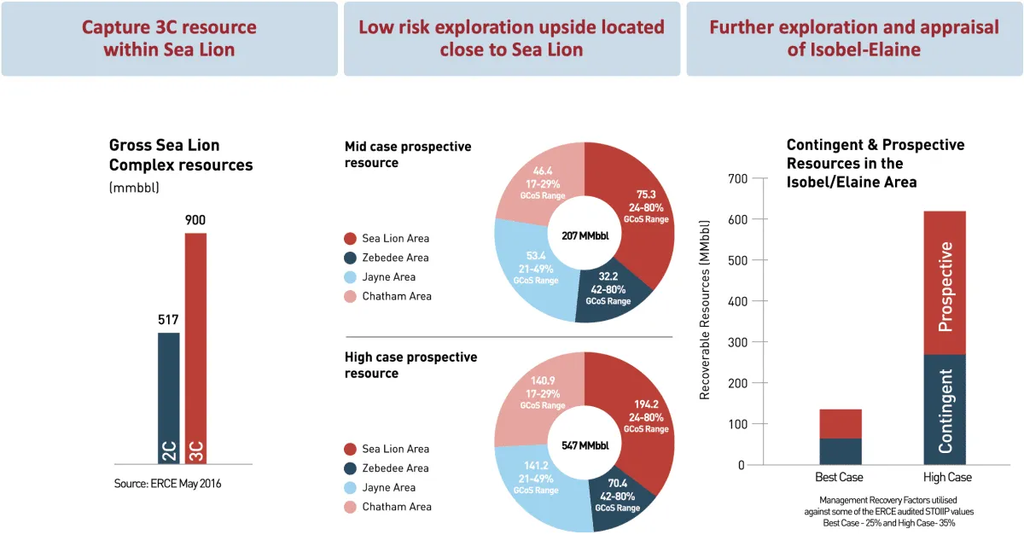
El informe independiente de reservas elaborado por Netherland, Sewell & Associates, Inc. (NSAI) a finales de julio de 2026 ilustra con claridad esta ingeniería financiera. NSAI elevó el Valor Presente Neto post-impuestos de la participación del 35% de Rockhopper en el campo Sea Lion (combinando reservas 2P y recursos contingentes 2C) a US 2.950 millones (un incremento de US 788 millones en comparación con el reporte de diciembre de 2025). Este salto de valoración teórica no se debe a un hallazgo físico inmediato de crudo en los tanques, sino a la reclasificación por la aceleración en el desarrollo del área central (Central Development Area – CDA) y al ajuste en las premisas de precios de hidrocarburos.
Para sostener este cálculo, el modelo de NSAI asume un precio base del barril de crudo Brent de US 82,99 para finales de 2026, US 76,74 para 2027 y un precio constante en términos reales de US$ 75,95 a partir de 2028. Cualquier volatilidad a la baja en la cotización internacional del crudo destruirá de inmediato el valor en papel presentado a los accionistas.
La siguiente tabla comparativa expone la disparidad entre la abundancia en papel de los recursos certificados y la precariedad de la cuenta de resultados real de Rockhopper al cierre del primer semestre de 2026:
| Proyecciones Futuras de Reservas / Recursos (NSAI – Julio 2026) | Indicadores Financieros Reales de H1 2026 (Al 30 de Junio de 2026) |
| Reservas Probadas + Probables (2P Netas 35%): 110,0 mmbbls | Ingresos por Operaciones Comerciales: US$ 0,0 |
| Recursos Contingentes (2C Netos 35%): 219,1 mmbbls | Pérdida Neta del Periodo: US$ 3,4 millones |
| Valor Presente Neto (NPV10 Post-Tax 2P+2C): US$ 2.950 millones | Gastos Administrativos (G&A): US$ 2,5 millones |
| Flujo Neto de Caja Futuro Indiscontado (2P+2C Dev Pending): > US$ 9.400 millones | Caja y Depósitos a Plazo: US 147,0 millones *(frente a US 171,0 millones a fines de 2025)* |
Para cubrir esta inactividad comercial y mantener la viabilidad del proyecto, la gerencia de Rockhopper recurre sistemáticamente a la emisión de papel comercial. En agosto y septiembre de 2026, la empresa ejecutó una colocación masiva de acciones (Placing) por US 180 millones y una oferta abierta (*Open Offer*) por US 20 millones, acumulando US$ 200 millones brutos mediante la emisión de más de 209,7 millones de nuevas acciones a un precio de 70 peniques (189.210.582 acciones por el Placing y 20.529.259 por el Open Offer). Aunque la junta directiva promociona este capital como la garantía de financiamiento hasta mediados de 2028 —cubriendo requerimientos para NDA 1, compras de infraestructura, exploración y las provisiones exigidas por el FIG en caso de un fallo temprano del proyecto (Early Project Failure)—, la realidad es que se trata de una dilución severa de la propiedad de los accionistas existentes utilizada para disfrazar la incapacidad estructural de la empresa para generar flujo de caja propio.
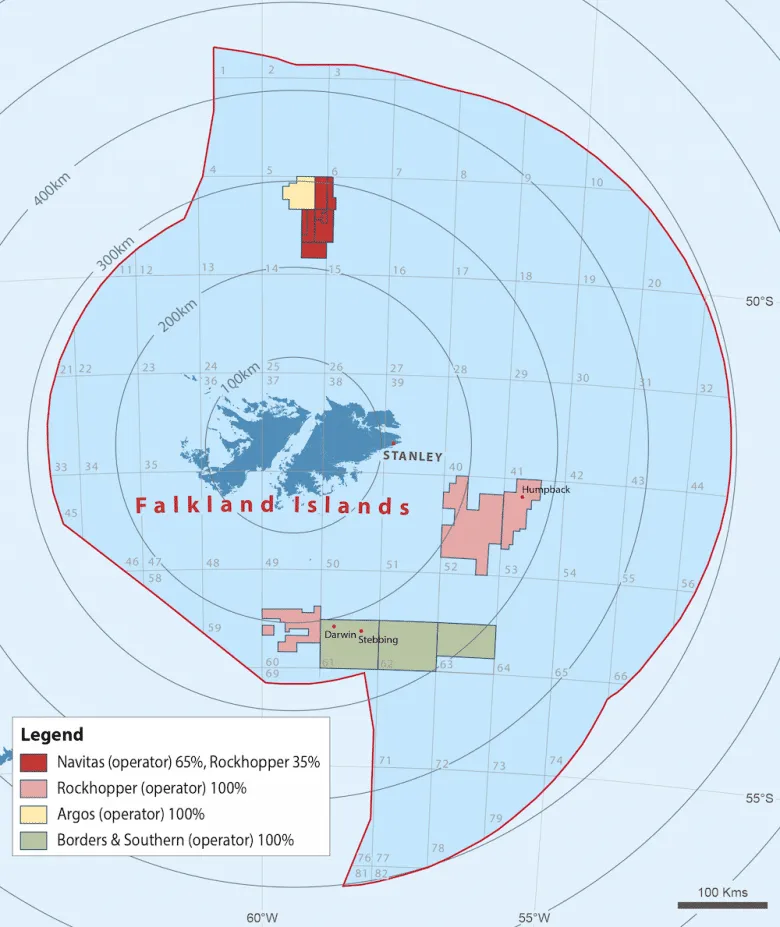
Paralelamente, el plan financiero contempla una Facilidad de Deuda Senior (Senior Debt Facility) comprometida por US$ 350 millones netos para la participación de Rockhopper, la cual permanecía completamente sin girar al 30 de junio de 2026. Aunque el primer desembolso está proyectado para el segundo trimestre de 2027, la disponibilidad de estos fondos está estrictamente sujeta al cumplimiento de condiciones precedentes complejas. La más crítica exige la presentación periódica de una declaración de financiamiento actualizada (funding statement) que demuestre la ausencia total de déficit de fondos (zero funding shortfall). Cualquier desviación de costos en las obras offshore o retraso en los cronogramas podría congelar el acceso a esta línea crediticia bancaria, exponiendo a la empresa a un severo estrangulamiento de liquidez.
Esta dependencia del capital externo y de crédito bancario condicionado para sostener las reservas en papel se vincula directamente con el control operativo que Rockhopper ha tenido que ceder a favor de su socio mayoritario.
La Hipoteca Operativa: La Dependencia Absoluta de Navitas Petroleum y el Esquema de las Unidades FPSO
En el esquema operativo diseñado para la cuenca de las Malvinas, Rockhopper ha quedado reducida a un rol secundario de socio no operador, reteniendo un 35% de participación en las licencias. La conducción técnica, logística y financiera de la ingeniería costa afuera descansa por completo en el operador israelí Navitas Petroleum LP. Esta asimetría convierte a Rockhopper en un espectador cautivo del ritmo de ejecución, de las decisiones de endeudamiento y de los costos que determine su socio mayoritario.
El plan de desarrollo de Sea Lion se ha fraccionado en fases secuenciales. La Fase 1 del área norte (NDA 1), sancionada a finales de 2025, contempla la perforación de 11 pozos a partir de principios de 2027, utilizando la unidad flotante de producción, almacenamiento y descarga (FPSO) Aoka Mizu. Dicha embarcación, que cuenta con una capacidad de procesamiento de hasta 55.000 barriles de crudo al día (bbls/d), se encuentra en astilleros del sudeste asiático realizando trabajos de modificación tras ser inspeccionada en el Reino Unido. Si bien el objetivo oficial es alcanzar el «primer petróleo» en el primer trimestre de 2028, los riesgos de demoras en la ingeniería marina y el montaje de equipos pesados amenazan frecuentemente los cronogramas en la industria offshore.
En agosto de 2026, Navitas anunció la adquisición de una segunda unidad FPSO, la OSX-1, con el fin de acelerar la explotación del Área de Desarrollo Central (CDA). Este plan proyecta sumar 38 pozos en dos fases adicionales para alcanzar una capacidad combinada de producción de aproximadamente 180.000 bbls/d, apuntando a tomar la Decisión Final de Inversión (FID) para el CDA en el primer semestre de 2028 y lograr la extracción inicial hacia 2030. Sin embargo, un detalle de alta relevancia revelado en las notas de los estados financieros (Nota 6) expone la vulnerabilidad de Rockhopper: Navitas adquirió la OSX-1 a través de una entidad de propósito específico (SPV) perteneciente en un 100% al operador israelí. Al cierre de los estados financieros, Rockhopper no ha firmado ningún acuerdo legalmente vinculante para adquirir su participación del 35% en dicha embarcación ni para fijar los términos definitivos de dicha transacción, quedando a merced de las negociaciones que dictamine Navitas.
Esta aceleración operativa implica además un incremento sustancial en la carga de deuda interna de Rockhopper. La evolución del endeudamiento con el operador refleja la siguiente dinámica financiera:
- Préstamo Pre-FID (Pre-FID Loan): Utilizado para financiar la cuota de costos de Rockhopper en NDA 1 antes de la sanción del proyecto, devengando una tasa de interés del 8% anual.
- Préstamo del Coinversor (Co-venturers Loan): Mecanismo posterior a la FID de diciembre de 2025 diseñado para financiar dos tercios de la cuota de costos de desarrollo de NDA 1 de Rockhopper no cubiertos por deuda bancaria con terceros. Este tramo es libre de intereses (0%).
- Escalamiento del Pasivo No Corriente: La deuda acumulada por este concepto escaló de US 52,5 millones** al 31 de diciembre de 2025 a **US 116,7 millones al 30 de junio de 2026 (un incremento del 122,2% en solo seis meses).
Aunque el préstamo posterior a la FID no devenga intereses, representa una hipoteca sobre los activos de la empresa, subordinando sus eventuales flujos de caja futuros a la cancelación previa de los montos adeudados a Navitas.
Esta acumulación de obligaciones en el frente operativo offshore se entrelaza con pasivos contingentes de naturaleza regulatoria y fiscal que entorpecen la liquidez de la corporación.
Pasivos Ocultos y Enredos Regulatorios: La Transacción Fallida en Italia y el Acuerdo Fiscal con el FIG
El balance contable de Rockhopper arrastra contingencias que desmienten la solidez que la empresa pregona ante la plaza financiera londinense. Diversos frentes judiciales y disputas impositivas continúan mermando los recursos directivos y comprometiendo la liquidez futura de la sociedad.
El primer foco de tensión proviene de la frustrada desinversión de sus activos en Italia. En octubre de 2024, Rockhopper acordó la venta de su filial Rockhopper Civita Limited a Zodiac Energy Limited para desprenderse de todos sus pasivos en dicho país. Sin embargo, al 30 de junio de 2026 se alcanzó la fecha límite extendida (long stop date) sin que el regulador italiano haya emitido las aprobaciones correspondientes (a diferencia del FIG, que sí autorizó la transacción). Como consecuencia, el acuerdo se encuentra en un limbo donde cualquiera de las partes puede retirarse unilateralmente. Este estancamiento se suma al revés sufrido en junio de 2025, cuando el CIADI anuló el laudo arbitral favorable a Rockhopper contra la República Italiana por el yacimiento Ombrina Mare. Tras haber monetizado parcialmente dicho laudo, la empresa mantiene hoy en su balance un activo financiero ajustado a US 21,7 millones sujeto al resultado incierto de un nuevo arbitraje re-sometido en septiembre de 2025, y un pasivo de seguro simétrico por US 21,3 millones que la obliga a transferir a los aseguradores cualquier indemnización recuperada hasta un tope de € 31 millones.
El segundo compromiso crítico es el acuerdo de liquidación fiscal (Settlement Deed) alcanzado con el FIG en diciembre de 2025 para dirimir pasivos tributarios pendientes por las cesiones de derechos (farm-outs) realizadas a Premier Oil en 2012 y a Navitas en 2022. El acuerdo fija un pago total indiscontado de £ 30 millones en favor de las autoridades coloniales, estructurado bajo el siguiente calendario de pagos:
- Desembolsos ejecutados en diciembre de 2025: £ 1 millón a la firma del acuerdo más £ 2 millones al alcanzarse el Cierre Financiero de NDA 1 (total £ 3 millones pagados).
- 30 días posteriores al «Primer Petróleo» (Q1 2028): Pago de £ 1 millón (Fecha de Pago inicial).
- Primer aniversario del «Primer Petróleo»: Pago de £ 2 millones.
- Segundo aniversario del «Primer Petróleo»: Pago de £ 3 millones.
- Tercer aniversario del «Primer Petróleo»: Pago de £ 7 millones.
- Cuarto aniversario del «Primer Petróleo»: Pago de £ 7 millones.
- Quinto aniversario del «Primer Petróleo»: Pago final de £ 7 millones.
Al estar supeditado al hito del «Primer Petróleo», Rockhopper descuenta este pasivo en sus estados financieros a una tasa del 10% anual (la misma tasa que el acuerdo impone como penalidad por pagos atrasados o como descuento por pagos anticipados). La deuda fiscal no corriente registrada en el balance ascendió a **US 21,5 millones al 30 de junio de 2026** (frente a US 20,9 millones en diciembre de 2025), incrementándose por el simple paso del tiempo debido al desenredo del descuento financiero (unwinding of discount).
Sintetizando la gravedad de estos frentes regulatorios y litigiosos no operativos, se identifican las siguientes contingencias directas:
- Parálisis de la desinversión en Italia: La imposibilidad de cerrar la venta de Rockhopper Civita mantiene expuesta a la compañía a costos administrativos en el Mediterráneo, reteniendo activos mantenidos para la venta por US 7,7 millones y pasivos asociados por US 17,3 millones.
- Incertidumbre en el arbitraje de Ombrina Mare: El activo financiero de US 21,7 millones es un valor contingente supeditado al éxito de un proceso arbitral reiniciado, neutralizado contablemente por un pasivo simétrico de seguro de US 21,3 millones.
- Carga fiscal indexada en las Islas: El compromiso impositivo pendiente de £ 27 millones a partir del «Primer Petróleo» recarga las obligaciones de caja de la empresa en sus primeros cinco años de producción, drenando el flujo operativo proyectado antes de que los accionistas puedan recibir un retorno directo.
La convergencia de estos pasivos ocultos resalta la extrema fragilidad sobre la cual descansa la estrategia global de la empresa.
Veredicto Periodístico: La Vulnerabilidad Estratégica detrás del Triunfalismo Corporativo de Rockhopper
El análisis de los resultados de Rockhopper Exploration plc correspondientes al primer semestre de 2026 expone una contradicción fundamental entre la fachada construida para los mercados públicos y la realidad económica subyacente. El discurso triunfalista divulgado en la plaza londinense intenta instalar la noción de un proyecto petrolero desprovisto de riesgos, «totalmente financiado» y en marcha irrefrenable hacia la creación de valor. Sin embargo, la deconstrucción analítica de sus estados financieros muestra una petrolera junior pre-ingresos, sin flujo de caja propio, cuyo valor especulativo depende de la constante emisión de acciones dilutivas y de una compleja estructura de endeudamiento cruzado.
A partir del examen integral del contexto corporativo, financiero y soberano, se concluyen tres verdades analíticas fundamentales:
- Exposición crítica al litigio soberano: Ninguna certificación de reservas de NSAI ni comunicado del mercado AIM puede anular el riesgo geopolítico que representa la disputa de soberanía mantenida por la República Argentina. La insistencia en explotar recursos en un área en litigio expone a la compañía, a sus directivos y a su socio comercial a represalias legales, regulatorias e internacionales de alcance indefinido, vulnerando la estabilidad del proyecto a largo plazo.
- Especulación contable sujeta a volatilidad: El aumento del NPV10 post-impuestos a US 2.950 millones constituye una valoración teórica altamente vulnerable. Esta cifra descansa sobre modelos de precios del barril de crudo Brent estabilizados artificialmente por encima de los US 75 y sobre metas de extracción que no admiten el menor margen de retraso técnico u operativo en la llegada y montaje de las unidades FPSO.
- Pérdida irrecuperable de autonomía corporativa: Rockhopper ha pasado a ser un actor secundario en su propio hallazgo de 2010. La subordinación del 35% de su participación a las decisiones operativas de Navitas Petroleum LP —evidenciada en la compra de la FPSO OSX-1 a través de una SPV exclusiva del operador sin un acuerdo vinculante cerrado con Rockhopper—, sumada a una deuda del coinversor de US 116,7 millones y al condicionamiento de la Facilidad de Deuda Senior de US 350 millones a la prueba constante de cero déficit de fondos, deja a los accionistas minoritarios a merced de decisiones de terceros.
En conclusión, los inversores del mercado AIM deben ponderar con extrema cautela el optimismo de la gerencia sobre el objetivo de extracción para el primer trimestre de 2028. La historia de la industria petrolera costa afuera demuestra que la combinación de deudas acumuladas, litigios soberanos internacionales y dependencia de infraestructura marítima modificada suele dilatar los cronogramas proyectados. La apuesta de Rockhopper en las aguas de Malvinas es una estructura financiera frágil levantada sobre una grieta geopolítica incandescente, donde el verdadero costo de la operación podría terminar superando con creces las ilusiones impresas en sus informes de reservas.
www.bocadepozo.com.ar